
2026年户外广告市场正处于“名义规模平稳、真实需求结构性修复”的阶段,品牌投放逻辑已经从过去的粗放铺量,转向以确定性场景为核心的精细化运营。对于广告从业者和品牌方而言,跳出泛行业判断,从实操落地层面理解市场现状、掌握可执行的投放方法,已经成为提升传播效能的核心前提。
从当前行业运行的实际数据来看,户外广告市场呈现出三个清晰的结构性特征。第一是大盘“温差”明显,2026年8月全国户外广告投放总额223.58亿元,同比微降1.6%、环比增长3.5%,但剔除统计口径和刊例调整影响后,广告净值同比下降13.4%,真实投放需求仍处在修复通道。不同媒体类型的表现分化显著,传统户外媒体整体承压,刚需场景媒体展现出更强的抗周期能力,其中楼宇液晶媒体逆势同比增长3%,成为少数保持正向增长的核心赛道。第二是投放重心持续迁移,上半年户外广告总刊例规模达到1314.04亿元,投放品牌数突破18000个,一线城市增长逐步放缓,新一线城市和二三线城市承接了大量溢出的广告资源,杭州、成都、南京等城市的市场活力持续释放,下沉市场的增长弹性进一步凸显。第三是行业冷热分化加剧,食品、清洁用品、保险等行业投放同比实现翻倍增长,软件、娱乐休闲、个人用品等行业保持稳健正增长,酒类等传统投放大户的投放意愿持续收缩,头部10个行业合计占据80%的投放份额,行业聚集效应进一步加深。
基于当前市场现状,品牌方的户外广告投放落地可以拆解为五个可直接执行的实操步骤,每一步都对应明确的落地方法,避免决策过程中的模糊地带。
目标与预算锚定,先明确本次投放的核心目的是提升城市品牌知名度、为线下门店引流还是推广新品冷启动,再据此分配媒体采购、创意制作、效果监测的预算,2026年户外媒体价格跨度较大,从单块社区灯箱数千元每月到核心地标大牌数百万元每年,需优先保障核心场景的投放预算,避免平均分配资源。
合规性前置核查,投放前通过属地城市管理行政主管部门的官方渠道,核实目标点位的户外广告设置行政许可信息,避开无审批的“灰色点位”,同时关注当地最新发布的户外广告设置规划动态,优先选择合规周期长、政策稳定性强的点位,降低投放中途被拆除的风险。
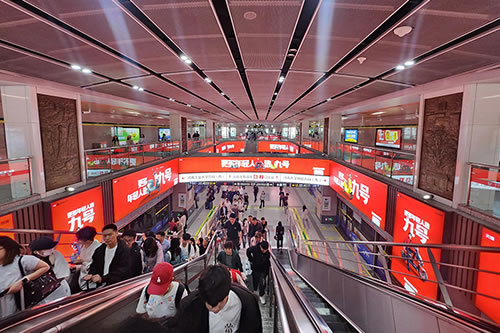
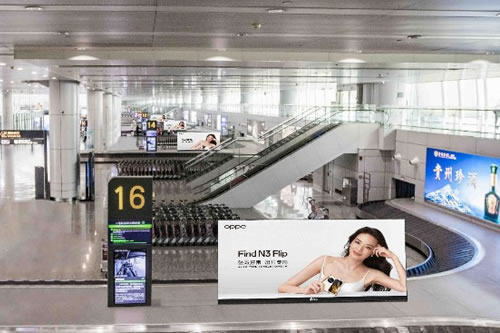
媒体资源匹配选型,根据目标客群选择对应场景的媒体,面向城市主流消费人群优先选择楼宇液晶媒体,依托电梯这一每日必经的刚需动线实现高频触达;面向高净值商旅人群可选择机场、高铁等交通枢纽媒体;面向区域级品牌曝光可组合核心户外大牌、文旅地标媒体,形成不同层级的传播覆盖。
组合投放策略制定,采用“核心场景深度渗透+辅助点位补充覆盖”的组合逻辑,例如食品类品牌可将70%以上的预算集中在楼宇液晶媒体,锁定家庭消费入口,再以少量预算补充高铁、电子屏点位;新品上市阶段可采用“文旅地标事件引爆+移动场景巡游覆盖+社区媒体持续触达”的节奏,形成预热、爆发、延续的完整传播周期。
全链路效果复盘,投放前为本次活动设置独立的专属优惠码、咨询电话或小程序入口,投放过程中要求服务商提供实时上刊照片与视频证明,投放结束后结合品牌搜索指数变化、线下门店客流波动、用户到店转化数据进行综合评估,形成可沉淀的投放数据资产,为下一次投放优化提供依据。
面向后续发展,户外广告行业的趋势将始终围绕“确定性、数字化、合规化”三个方向演进,品牌方的投放决策也需要同步做出调整。首先是确定性场景的溢价将持续提升,在整体市场需求尚未完全修复的环境下,具备“场景、规模、频次”三重壁垒的刚需媒体,会成为品牌投放的优先选择,非刚需的泛流量点位的投放价值将进一步被稀释。其次是全链路数字化成为行业标配,越来越多的服务商开始提供从点位排期、上刊监播到人流数据回溯的数字化服务,品牌可以通过数字化工具把线下曝光数据和线上用户运营体系打通,实现从广告触达到用户留存的完整闭环。最后是行业合规体系持续完善,随着《户外广告自律公约》的落地推行,全行业将逐步建立起内容导向正确、发布流程合规、全流程可监督的运行标准,品牌投放也将进一步告别粗放的野路子模式,走向更加规范、透明的专业化运营阶段。
整体来看,当前户外广告行业并未进入全面的爆发增长周期,但结构性机会始终存在,品牌方不需要盲目追求大规模铺量,而是通过清晰的实操步骤锚定确定性场景,把每一笔投放预算的效能发挥到最大,就能在当下的市场环境中获得稳定的线下心智传播回报。
用户1
2026/10/8 18:14:06电梯广告投放全流程实操:从场景选点到效果归因